

目前公开口径中,尚未找到“2026年10月广东出口”单月精确数据。海关总署广东分署在10月19日
前三季度新闻发布会上披露的最新月度数据停留在9月,因此下面对11月的判断,主要基于前三
季度结构、9月高位基数、广交会订单转化和APEC会议效应进行推演。
一、前三季度广东出口:规模强、结构新、进口更亮眼
2026年前三季度,广东外贸进出口8.72万亿元,同比增长24.5%。其中出口5.11万亿元,增长14.2%;
进口3.61万亿元,增长42.5%。进口增速明显快于出口,说明广东外贸增长并不只是“卖得多”,
也反映出高端零部件、算力硬件、大宗商品和民生消费品的进口需求同步扩张。
从月度看,广东进出口自6月起连续4个月保持在万亿元以上,9月单月达到1.18万亿元,同比增长45.7%,
创月度规模新高,也是近5年单月最大增幅。不过,这一高增速是进出口合计数据,不能简单等同于出
口单月也达到45.7%。出口前三季度累计增速为14.2%,整体仍属于较高增长,但明显低于进口拉动下的总盘增速。
出口结构上,先进制造已经成为主引擎。前三季度广东高技术产品出口1.1万亿元,增长33%;
其中高端专用装备、集成电路、电脑零部件出口分别增长34.4%、58.6%和32.9%,锂电池、电动汽
车分别增长38.4%和25.5%。3D打印机出口增长113.3%,占全国出口比重超过八成;船舶出口增长49.6%,
自主品牌出口增长35.5%。这说明广东出口正在从传统轻工、家电、纺织等品类,加速向智能化、绿色化、品牌化产品切换。
但也要看到,传统产业仍是广东制造业底盘。前三季度计算机、通信和其他电子设备制造业对工业增
长贡献率较高,但家具、皮革、纺织服装等传统行业仍面临压力。这意味着出口高增长更
多由高技术制造和优势产业链拉动,并非所有行业同步强劲。
二、11月出口的三个关键变量
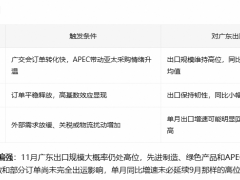
1. 广交会订单能否在11月转化为实际出货
第140届广交会于10月中下旬在广州举办,第一期聚焦先进制造,吸引了来自214个国家和地区
的18.9万名境外采购商,较上届同期增长13.3%。广交会通常对后续1—3个月出口订单有拉动
作用,11月正是部分订单进入生产、备货和出运的阶段。
如果广交会成交订单结构继续向机电产品、绿色能源装备、智能家居、电子零部件倾斜,
11月广东出口仍有较强支撑。但广交会成交到海关统计出口之间存在时间差,11月未必能完
全体现全部成交效果,更可能表现为“订单预期改善、出口韧性增强”。
2. APEC深圳会议带来短期氛围提振,但实质拉动更偏中后期
11月18日至19日,APEC第三十三次领导人非正式会议将在深圳举办。前三季度,
广东对APEC其他经济体进出口5.74万亿元,增长26.4%,占全省外贸总值的65.9%。
深圳对APEC其他经济体进出口达3.23万亿元,增长40%,其中人工智能相关零部件进出口规模居全国首位。
APEC会议有助于增强亚太市场信心、促进产业链对接和商务交流,但这类会议对当
月出口数据的直接拉动通常有限。更现实的观察点是:会后是否有更多采购对接、
供应链合作和订单落地,并在12月乃至2027年一季度体现出来。
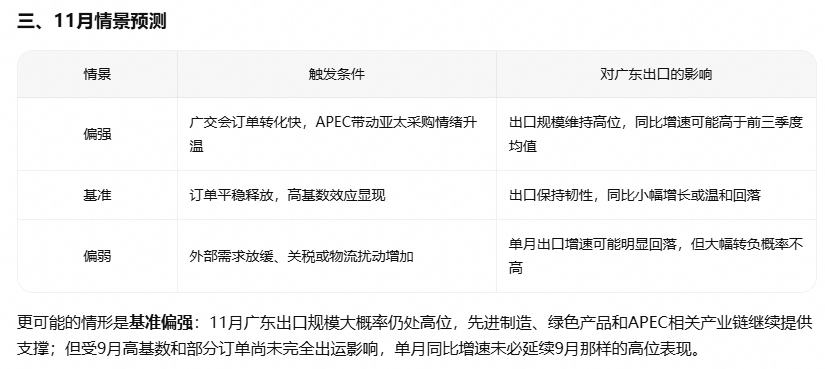
3. 9月高基数会压制11月同比表现
9月广东进出口创下1.18万亿元的月度新高,同比增幅也处于近5年高位。高基数意味着,
即使11月出口绝对规模仍保持高位,同比增速也可能不如9月那样突出。尤其如果10月出
口已经处于较高水平,11月同比数据更容易出现“规模不弱、增速回落”的情况。
此外,全球AI硬件需求、绿色能源装备订单和亚太供应链补货仍是支撑因素;但外部关税
环境、汇率波动、海运成本变化以及部分发达市场需求不确定性,也可能抑制出口弹性。
四、值得继续跟踪的信号
海关总署广东分署发布的10月、11月单月出口数据;
广交会二期、三期成交情况及后续订单出运节奏;
APEC会议后广东与亚太经济体的采购对接进展;
集成电路、电脑零部件、锂电池、电动汽车、3D打印机等出口品类走势;
深圳、广州、东莞、佛山等重点外贸城市月度表现;
汇率、海运价格和外部关税政策变化。
综合看,广东出口的基本面仍然较强,尤其是高技术产品和产业链配套优势明显。
11月更可能呈现“高位运行、结构优化、增速温和”的状态,而不是简单
复制9月的单月高增。若后续公布10月单月出口数据,
可进一步校正对11月同比区间和环比变化的判断。